
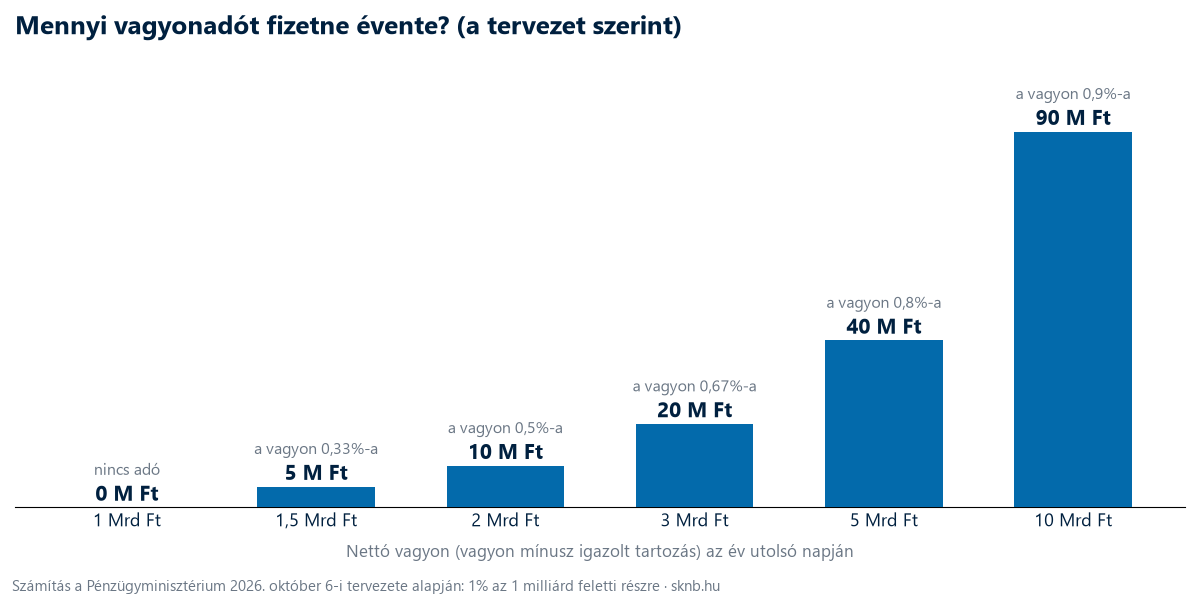
Magyarországon több mint másfél évtizede nem volt általános vagyonadó. Most újra lesz – legalábbis erre készül a Pénzügyminisztérium. A tárca 2026. október 6-án társadalmi egyeztetésre bocsátotta a vagyonadóról szóló törvényjavaslat tervezetét: 32 oldal normaszöveg, indokolás és hatásvizsgálat. A lényeg egy mondatban: aki az év utolsó napján 1 milliárd forintnál nagyobb nettó vagyonnal rendelkezik, az a küszöb feletti rész után évente 1 százalékot fizetne, 100 milliárd forint felett 1,5 százalékot. Ez a cikk sorra veszi, mit tartalmaz a tervezet, hogyan kell majd kiszámolni a vagyon értékét, kit érinthet a vártnál jobban, és mit érdemes már most megtenni. Az adatok a 2026. október 13-ig közzétett anyagokon alapulnak; a szöveg az egyeztetés során még változhat.
A tervezet egy pillantásra
- Küszöb: 1 milliárd forint nettó vagyon, személyenként. Adót csak a küszöb feletti rész után kell fizetni.
- Kulcsok: 1 százalék a küszöb feletti részre, 1,5 százalék a 100 milliárd forint feletti részre.
- Nettó elv: a vagyonból levonhatók az igazolt, ténylegesen fennálló tartozások (például hitelek).
- Fordulónap: minden év december 31. Az első fordulónap már 2026. december 31., mert a törvény a tervezet szerint 2026. december 15-én lépne hatályba.
- Bevallás és fizetés: önadózással, a fordulónapot követő év augusztus 31-ig – először 2027. augusztus 31-ig. Bevallást csak annak kell beadnia, akinek ténylegesen adót kell fizetnie.
- Érintettek: a hatásvizsgálat mintegy 15 ezer magánszeméllyel és 2 ezer vagyonkezelési adóalannyal (bizalmi vagyonkezelés, magánalapítvány) számol.
- Bevétel: a kormány négy év alatt összesen 800 milliárd forint költségvetési hatással számol.
- Véleményezés: a társadalmi egyeztetés határideje 2026. október 14.
Mi számít vagyonnak?
A tervezet nem egyes vagyontárgyakat adóztat, hanem a teljes nettó vagyont. Beletartozik az ingatlan (a saját lakóház is, erre nincs mentesség), a cégrészesedés, a készpénz és a bankszámla, az értékpapír és a befektetési jegy, a követelés, a visszavásárlási értékkel bíró biztosítás, a kriptoeszköz, a befektetési nemesfém és a vagyoni értékű jog.
Ingóságok. A lakáshoz és a mindennapi élethez tartozó tárgyak főszabályként kimaradnak. Beszámít viszont minden 3 millió forintnál értékesebb műtárgy, gyűjtemény és ékszer, valamint a 10 millió forintnál drágább jármű. A gyűjteményt egészként kell értékelni, nem darabonként.
Kié a vagyon? A családtagok vagyonát főszabályként nem vonják össze: a küszöb a házastársaknál külön-külön érvényesül. A közös vagyont elsősorban a házassági vagyonjogi szerződés szerint kell megosztani; ha ilyen nincs, a házaspár a nyilvántartott vagyontárgyaknál választhat, hogy a nyilvántartás szerinti tulajdonosnál vagy fele-fele arányban számolják. A kiskorú gyermek vagyonát főszabályként a szülőnél kell figyelembe venni, kivéve például az örökölt vagyont.
Belföldi és külföldi illetőség. A magyar adóügyi illetőségű magánszemély a világon bárhol lévő vagyona után adózik. A külföldi illetőségű csak a magyarországi ingatlana, a magyar cégben lévő részesedése és a magyar ingatlant birtokló cégben lévő részesedése után. Költözéssel nem könnyű kilépni: a tervezet szerint csak az mentesül, aki az elmúlt tíz évben életvitelszerűen külföldön élt. A bizalmi vagyonkezelés, a magánalapítvány és a külföldi trust is adóalany; illetőségük a tényleges irányítás helyéhez igazodik.
Ami csökkenti az adót. Az adott vagyontárgy után abban az évben megfizetett helyi adó (például az építményadó) és gépjárműadó, valamint a külföldön ugyanarra a vagyonra fizetett hasonló adó – ez utóbbi legfeljebb a magyar adó összegéig – levonható. A kötelező független értékelés díjának fele, legfeljebb évi 2 millió forint, szintén levonható.
A nehéz rész: mennyit ér a vagyon?
Magyarországon már volt egy kísérlet. A nagy értékű vagyontárgyakat terhelő adóról szóló 2009. évi LXXVIII. törvény lakóingatlanokra vonatkozó részét az Alkotmánybíróság 2010. január 26-án egyhangúlag, visszamenőleges hatállyal megsemmisítette. Az indoklás lényege az volt, hogy a forgalmi érték megállapítása bizonytalan, és ennek terhét a törvény egyoldalúan az adózóra hárította. A mostani tervezet ezt a csapdát részletes, kötött értékelési szabályokkal próbálja elkerülni. Ezek a fontosabbak:
Magyarországi ingatlan. Kötött sorrend: 1. az elmúlt 12 hónap ügyleti értéke; 2. legfeljebb 10 éves ügyleti érték indexálva (lakásnál az MNB lakásárindexével, termőföldnél a KSH földár-adataival); 3. a NAV országos tömeges értékelési modellje; 4. független szakértői piaci érték. Az 500 millió forint feletti ingatlant igazságügyi szakértőnek kell legalább két módszerrel értékelnie. A tízéves indexálás miatt egy régen vett ingatlan értéke a vételárnál jóval magasabb lehet.
Külföldi ingatlan. A szerzéskori érték (plusz ráfordítások) évente 3 százalékkal, vagy az adott ország hivatalos ingatlanár-indexével növelve – a választás az adózóé.
Tőzsdei részvény, értékpapír, kripto. Részvénynél az év végi záróár, de ha ez több mint 10 százalékkal eltér a 30 napos forgalommal súlyozott átlagártól, az átlagár. Tőzsdei kötvénynél 20 kereskedési nap átlagára, befektetési jegynél a nettó eszközérték, kriptoeszköznél az év végi mennyiség szorozva egy rendszeresen kereskedő platform záróárfolyamával.
Nem tőzsdei cégrészesedés – a kkv-tulajdonosok számára a legfontosabb szabály. A cég értéke két elemből áll: a saját tőke egyharmad súllyal, a „hozamérték” kétharmad súllyal. A hozamérték az utolsó három lezárt üzleti év átlagos adózott eredménye 15 százalékos tőkésítési rátával, vagyis az átlagos éves profit nagyjából 6,7-szerese. Ha a hároméves átlag negatív, a hozamérték nulla. Kisebbségi részesedésnél 25 vagy 30 százalékos levonás jár. Ha a cég vagyonának legalább 90 százaléka részesedés (holding), csak a saját tőke számít. Más értékelés csak kivételesen használható, például ha a beszámolóadatok hiányosak vagy a cég működése lényegesen megváltozott.
Rejtett tartalékok. Az 500 millió forintnál nagyobb saját tőkéjű cégeknél a saját tőkét a könyv szerinti és a piaci érték közötti pozitív különbözettel kell korrigálni (ingatlan, részesedés, értékpapír). Ezekre a cégekre a tervezet új feladatot is ró: a beszámoló elfogadását követő 30 napon belül tájékoztatniuk kell erről a tulajdonosaikat és a NAV-ot – akkor is, ha egyik tulajdonosuk sem fizet vagyonadót.
Egy kitalált, de életszerű példa
Vegyünk egy családi vállalkozást: egy termelő kft.-t, amelynek egyetlen tulajdonosa van. A cég saját tőkéje 400 millió forint, az elmúlt három év átlagos adózott eredménye évi 150 millió forint. A tulajdonosnak ezen felül van egy 250 milliós családi háza, 120 millió forint megtakarítása állampapírban, egy 15 milliós autója és 35 millió forint lakáshitele.
| Tétel | Érték |
|---|---|
| Hozamérték: 150 millió ÷ 0,15 | 1 000 millió Ft |
| Cégrészesedés értéke: (400 + 2 × 1 000) ÷ 3 | 800 millió Ft |
| Családi ház | 250 millió Ft |
| Állampapír | 120 millió Ft |
| Autó (10 millió felett beszámít) | 15 millió Ft |
| Lakáshitel (levonható) | −35 millió Ft |
| Nettó vagyon | 1 150 millió Ft |
| Adóalap (1 milliárd feletti rész) | 150 millió Ft |
| Évi vagyonadó (1%) | 1,5 millió Ft |
A tanulság: a cég könyv szerinti saját tőkéje 400 millió, a vagyonadó szempontjából mégis 800 milliót ér, mert a képlet a jövedelmezőséget is beárazza. Egy jól menő kkv tulajdonosa így akkor is átlépheti az 1 milliárdos küszöböt, ha magát egyáltalán nem tartja „milliárdosnak”. Ha viszont a részesedés házastársi közös vagyon, és a házaspár a fele-fele megosztást választja, a példában mindketten a küszöb alatt maradnak. Ez jól mutatja, hogy a végeredmény mennyire függ a részletszabályoktól – a végleges törvényszövegig ezt senki ne vegye készpénznek.
Számolja ki a sajátját! Ingyenes kalkulátorunk ugyanezzel a képlettel számol: írja be a saját vagyonát és a cége beszámolóadatait, és azonnal látja, hol áll az 1 milliárdos küszöbhöz képest. A számok nem hagyják el a böngészőjét. Vagyonadó-kalkulátor →
Mit mondanak a szakértők?
Az értékelés terhe. Radnai Károly (Andersen) a Telexnek azt mondta, hogy a tervezet nagyjából olyan hosszú és részletes, mint a társasági adóról szóló törvény, és az éves értékelés majdnem olyan bonyolult és költséges lehet, mint egy cég éves könyvelése. Módos András (EY) szerint a több országra kiterjedő vagyonú családoknál a felkészülés akár hónapokig is tarthat.
A cégérték-képlet. Fajcsák Gábor (RSM) szerint a fix szorzó a nagy cégeknek kedvez, mert náluk magasabb szorzó lenne indokolt, a kisebb vállalkozások viszont aránytalanul magas adót fizethetnek.
Az osztalék kérdése. A Vállalkozók és Munkáltatók Országos Szövetsége (VOSZ) a jelenlegi formájában nem támogatja a tervezetet. Attól tart, hogy a családi cégek tulajdonosai – akiknek a vagyona gépekben és gyárakban van, nem készpénzben – az adó kifizetéséhez nagyobb osztalékot vesznek ki, ami a beruházásoktól vonja el a pénzt. A VOSZ öt év alatt felfutó, sávos kulcsokat javasol (1–5 milliárd között induláskor 0,1–0,25, végül 0,5 százalék), mentességet a termelő vagyonra, részletfizetést, és a határidő meghosszabbítását kéri.
Mennyi lesz a bevétel? A becslések szórása nagy. A kormány négy évre összesen 800 milliárd forinttal számol. A Telex által idézett becslések közül a Blochamps Capital évi 160–180 milliárdot, a Joint Venture Szövetség – mintegy 60 ezer milliárd forintnyi érintett vagyonból kiindulva – évi 600 milliárdot tart elképzelhetőnek, Radnai Károly szerint az első évben nagyjából 200 milliárd folyhat be, utána az alkalmazkodás miatt kevesebb. Összevetésként: 600 milliárd forint a 2026-os költségvetés tervezett bevételének valamivel kevesebb mint másfél százaléka.
Egy pontatlanság a szövegben. A BDO észrevétele szerint a normaszöveg az 1,5 százalékos kulcsot a 101 milliárd forint feletti vagyonrészre, az általános indokolás a 100 milliárd feletti részre alkalmazza. A különbség mintegy 5 millió forint – a hatás kicsi, de jelzi, hogy a végleges szövegben még lesznek pontosítások.
Ami még nincs a tervezetben: az „exit adó”
Ruszin Zsolt, a Magyar Könyvelők Országos Egyesületének alelnöke arról számolt be, hogy a Pénzügyminisztérium egy háttérbeszélgetésen kilépési adót is felvetett. Eszerint aki 500 millió forint feletti vagyonnal költözik külföldre, annak úgy kellene adóznia, mintha távozáskor eladta volna a vagyontárgyait: a meg nem valósult nyereség után 15 százalék szja-t fizetne, akár tízéves halasztással. Ez a javaslat a közzétett tervezetben nem szerepel, és a beszámoló szerint még nem hagyták jóvá. Ruszin Zsolt uniós jogi aggályokat jelzett vele kapcsolatban, mert korlátozhatja a szabad mozgást és a letelepedés szabadságát.
Hogyan csinálják mások?
Az általános nettó vagyonadó Európában ritka. Az OECD 2018-as jelentése szerint 1990-ben még 12 tagállam szedett ilyen adót, 2017-ben már csak négy: Franciaország, Norvégia, Spanyolország és Svájc. Franciaország 2018-ban a széles vagyonadót ingatlanvagyonadóvá szűkítette (1,3 millió euró feletti nettó ingatlanvagyonra, 0,5–1,5 százalék). Spanyolországban régiónként eltérő, 0,2 és 3,5 százalék közötti kulcsok élnek. Svájcban kantonális szinten adóznak, alacsony kulcsokkal, de széles adóalappal; a Tax Foundation 2020-as összesítése szerint ott a vagyonadó az összes adóbevétel 5,1 százalékát adja, Franciaországban 0,2 százalékát.
A tapasztalatok kétfélék. A kritikusok a tőke elvándorlására hivatkoznak: a VOSZ például Norvégiát hozza fel, ahonnan a vagyonadó emelése után 2024-ig mintegy 300 nagyon vagyonos ember költözött Svájcba. A vagyonadó támogatói közül Gabriel Zucman, a Párizsi Közgazdasági Iskola professzora szerint a kudarcok fő oka a kiskapuk sokasága volt, és a széles adóalapú svájci rendszert tartja működő példának. A magyar tervezet láthatóan ez utóbbi irányba megy: széles adóalap, kevés mentesség, szigorú illetőségi szabályok – és ezzel együtt bonyolult értékelés.
Mit érdemes most megtenni?
A tervezet még változhat, de a menetrend feszes: az első fordulónap mindössze két héttel a tervezett hatálybalépés után van. Ha Ön vagy a családja a küszöb közelében lehet, ezeket érdemes még az év vége előtt végiggondolni:
- Vagyonleltár. Gyűjtse össze az összes vagyonelemet, a külföldieket és a házastárssal közöseket is, a szerzés idejével és értékével.
- Cégérték előzetes kiszámítása. A saját cégénél a beszámolókból néhány perc alatt kiszámolható a tervezet szerinti érték – ez sokszor meglepetést okoz.
- Ingatlanok ügyleti értékei. Keresse elő a szerződéseket; az elmúlt tíz év adásvételi árai határozzák meg az indexált értéket.
- Házassági vagyonjog. Nézze át, van-e vagyonjogi szerződés, és hogyan oszlik meg a közös vagyon.
- Átrendezés csak valós indokkal. A tervezet szerint a NAV vizsgálhatja az adó nyilvánosságra kerülése óta végrehajtott vagyonátruházásokat és átszervezéseket. Az átrendezés önmagában nem tilos, de valós gazdasági vagy családi indokra van szükség, amely nem az adó elkerülése.
- Likviditás. Az adót a NAV-nak, a többi adóhoz hasonlóan átutalással kell megfizetni – akkor is, ha a vagyon nagy része nem pénzben, hanem cégrészesedésben vagy ingatlanban van. Automatikus részletfizetés nincs, halasztás kérelemre legfeljebb 12, kivételesen 24 hónapra adható. Érdemes időben megtervezni, miből fizeti – osztalékból, megtakarításból vagy más forrásból.
- Ha a cége saját tőkéje 500 millió felett van, készüljön az új adatszolgáltatásra a rejtett tartalékokról – akkor is, ha a tulajdonosok egyike sem lesz vagyonadó-alany.
Tipp: a cégérték és a teljes nettó vagyon előzetes kiszámításához használja a tervezet szabályaival dolgozó kalkulátorunkat. Vagyonadó-kalkulátor →
A végleges törvény szövegét a társadalmi egyeztetés és a parlamenti vita után fogjuk ismerni; ha jelentősen eltér a tervezettől, ezt a cikket frissítjük. Ha szeretné tudni, hogy Ön vagy a cége hol áll a küszöbhöz képest, kollégáink szívesen végigszámolják Önnel a beszámolók és a vagyonleltár alapján.
Források
- Kormany.hu: Társadalmi egyeztetés a vagyonadóról szóló törvényjavaslatról (normaszöveg, indokolás, hatásvizsgálati lap; közzétéve 2026. október 6.) – kormany.hu
- Andersen: Megjelent a vagyonadó törvénytervezete (2026. október 6.) – hu.andersen.com
- BDO: A magyarországi vagyonadó – bdo.hu
- EY: Új vagyonadó jöhet Magyarországon: már most érdemes megkezdeni a felkészülést (2026. október) – ey.com
- WTS Klient: Társadalmi egyeztetésen a vagyonadó-tervezet (2026. október 12.) – wtsklient.hu
- Telex: Sok kiskaput bezár, de sok problémának meg is ágyazhat a vagyonadó tervezete (2026. október 6.) – telex.hu
- HVG: Vagyonadó: így kell majd kiszámolni a gazdagok vagyonát (2026. október 6.) – hvg.hu
- Világgazdaság: A VOSZ komolyan aggódik a vagyonadó miatt (2026. október) – vg.hu
- Világgazdaság: az exit adóról, Ruszin Zsolt beszámolója alapján (2026. október) – vg.hu
- Pénzcentrum: Eltörölte az Alkotmánybíróság a lakóingatlanok adóját (2010. január 26.) – penzcentrum.hu
- OECD: The Role and Design of Net Wealth Taxes in the OECD (2018) – oecd.org
- Tax Foundation: Wealth Taxes in Europe – taxfoundation.org