
Ismerd meg Szellőt. Komondorlány, fehér, bozontos bundával, és első ránézésre inkább egy kis felhő, mint kutya. Hangsúlyosan kicsi: kölyökként egy disznóólból mentették ki, és az első hónapjai nyomát máig viseli, jóval kisebb lett, mint a fajtatársai. Hogy ezt egyáltalán nem bánja, az a lenti képen is látszik. Szellő a mi kutyánk, és ez a cikk az ő tiszteletére készült. Mert egy könyvelőiroda kutyájának előbb-utóbb szembe kell néznie a legnagyobb kérdéssel, amit egy vállalkozó a könyvelőjének feltehet: „Ezt le lehet írni?”
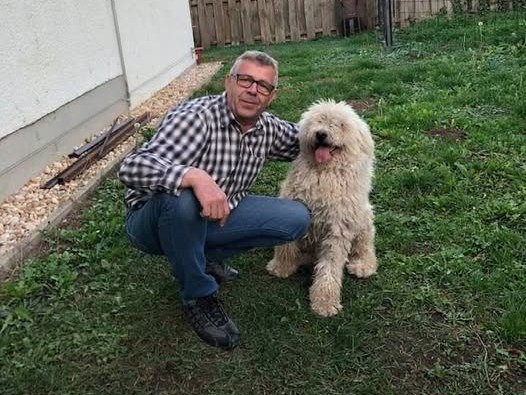
A kérdést rengetegszer halljuk, és nem mindig kutyáról szól. De a kutyás változatban minden benne van, amit a költségelszámolásról tudni érdemes. Nézzük hát meg, mit válaszolnánk, ha Szellő gazdája egy vállalkozó lenne, aki a kutyáját is szeretné a könyvelésben látni.
1. „Leírhatom a kutyámat?”
A rövid válasz: a kutyát nem, a munkáját esetleg igen. Az adótörvények nem azt nézik, milyen állat, hanem azt, hogy a kiadás a vállalkozási tevékenység érdekében merült-e fel. Egy telephelyet, raktárt, udvart őrző kutya beszerzése, tápja, oltásai valódi üzleti költségek lehetnek. Egy otthoni kanapén szuszogó kedvenc viszont magánkiadás, akármilyen hatékonyan őrzi a távirányítót.
És itt jön Szellő nagy előnye. A komondor ősi magyar nyájőrző kutya, a kilenc magyar kutyafajta egyike, amelyek 2017 óta hungarikumok. Évszázadokon át az volt a dolga, hogy önállóan eldöntse, ki jöhet be a kapun és ki nem. Ha egyszer a NAV azt kérdezné, milyen munkakörben dolgozik, egy komondornak elég erős önéletrajza van. Szellő méretben ugyan nem hozza a fajtaszabványt, de az önéletrajzban szerencsére nem a marmagasság számít. Egy törpeuszkárnak nehezebb dolga lenne.
2. „És ha csak az irodában lakik, és jókedvet csinál?”
Ez már a szürke zóna. Sok iroda kutyabarát, és a kollégák esküsznek rá, hogy egy kutya jelenléte csökkenti a stresszt, főleg határidő előtti napokon. Könyvelőként mi is szívesen hisszük. Csakhogy az adóellenőr nem a hangulatot, hanem a vállalkozás érdekét vizsgálja, és a „boldogabb a csapat” nehezen bizonyítható költségjogcím. Ha a cég mégis ilyen kiadást számol el, legyen mögötte végiggondolt, leírt indok, és számíts rá, hogy vitatható. Szellő erre azt mondaná, hogy ő nem vitatható. De ő nem adóellenőr.
3. „A macskát leírhatom, ha egerészik a raktárban?”
Ugyanaz a logika, mint a kutyánál: nem a faj számít, hanem a feladat. Egy malomban, magtárban vagy gazdaságban tartott macska egerészése régóta valódi munka, ott az ellátása is üzleti kiadás lehet. Egy lakásban tartott cica, amely a nap nagy részében az ablakpárkányon vizsgálja a madarakat, sajnos nem minősül rovarirtási szolgáltatásnak.
4. „Beadhatom az állatorvosi számlát a cégbe?”
Csak akkor, ha maga az állat is a vállalkozást szolgálja, és a számla a cég nevére, adószámmal szól. A magánkedvenc számlájának céges elszámolása nem csupán nem elismert költség: ha a cég fizeti a tulajdonos magánkiadását, az adóköteles juttatásnak is minősülhet. Vagyis a spórolásnak szánt megoldásból drágább lehet a leves, mint a hús. Vagy a táp, mint a kutya.
Ha a céged tényleg tart őrkutyát, legyen nyoma: hol van a telephely, mit őriz a kutya, ki gondozza. Egy rövid belső feljegyzés és a cég nevére szóló számlák többet érnek egy ellenőrzésen, mint bármilyen hangos ugatás.
5. „Átalányadós vagyok. Nálam hogy megy?”
Nálad a legegyszerűbb. Az átalányadózó egyéni vállalkozó nem tételesen számolja el a költségeit, hanem a bevételéből a tevékenységéhez tartozó költséghányadot vonja le, számlák nélkül. Ebben a rendszerben nincs mit leírni: se kutyát, se laptopot, se irodaszert. Szellő ebből a szempontból teljesen adósemleges. Aki viszont tételes költségelszámolással dolgozik, annál a fenti szabályok érvényesek: a kiadásnak a bevételszerző tevékenységhez kell kapcsolódnia, és számlával kell igazolni.
6. „Mentett kutyánk van. A menhely támogatása számít valamit?”
Igen, és ez a cikk legszívmelengetőbb része. Magánszemélyként az örökbefogadási díj és a menhelynek adott adomány nem csökkenti az adódat, de a személyi jövedelemadód 1 százalékát minden évben felajánlhatod egy erre jogosult civil szervezetnek, így állatvédő egyesületnek vagy alapítványnak is. Ez neked egy forintodba sem kerül, a menhelynek viszont táp, oltás és fűtött kennel lesz belőle.
Cégként még jobb a helyzet. Ha a társaság egy közhasznú szervezetnek, például egy közhasznú állatvédő alapítványnak ad visszafizetési kötelezettség nélküli támogatást, és a szervezettől megkapja az erre szolgáló igazolást, akkor az adomány elismert költség, ráadásul az összeg 20 százalékával tovább csökkentheti a társasági adó alapját. Tartós adományozási szerződés esetén ez 40 százalék. Az igazolás itt a kulcs: nélküle nincs kedvezmény.
7. „Szellő szerepel a céges Instagramon. Akkor ő reklám?”
A fotós, a hirdetés, a nyomdai költség valóban reklámkiadás lehet, akkor is, ha egy komondor a főszereplő. A kutya tápja attól viszont még nem lesz marketingköltség, hogy a kutya fotogén. Szellő honoráriuma ebben a felállásban jutalomfalatban fizetendő, és ezt a könyvelésben nem kell szerepeltetni.
A lényeg, kutyanyelven
Minden „leírhatom?” kérdés ugyanarra a három dologra fut ki. Miért merült fel a kiadás: a vállalkozás érdekében vagy magáncélból? Mivel igazolod: van cégre szóló számla, feljegyzés, igazolás? És milyen adózási formában vagy: tételes költségelszámolásnál számít a részlet, átalánynál nem. Ha ezekre van jó válasz, szinte bármiről lehet beszélni. Ha nincs, akkor jobb, ha előtte kérdezel, nem utána.
Szellőt egyébként mindez nem nagyon érdekli. Ő nem költség, nem eszköz és nem reklám. Ő az, aki reggel örül neked, akkor is, ha épp határidő van. Ezt a tételt egyik könyvelési szabály sem tudja értékelni, és szerencsére nem is kell. Ezt már Buksitól, a mi Picurunktól megtanultuk, és Szellő minden nap emlékeztet rá.
Ha bizonytalan vagy abban, hogy egy kiadásod elszámolható-e, kérdezd meg a könyvelődet, mielőtt kifizeted. A kutyádról pedig mesélj nekünk is: Szellő mindig örül a társaságnak.
Források
Hungarikumok Gyűjteménye – Magyar Értéktár: Magyar pásztor- és vadászkutyafajták (hungarikum.hu; a kilenc magyar kutyafajta, köztük a komondor, 2017 óta hungarikum); NAV 41. számú információs füzet: A társasági adó legfontosabb szabályai (közzétéve 2026. 02. 02.), 5.14. pont: Adomány és támogatás kedvezménye (20, illetve tartós adományozási szerződésnél 40 százalékos adóalap-csökkentés, az igazolás tartalmi követelményei); 1996. évi LXXXI. törvény a társasági adóról és az osztalékadóról, 3. számú melléklet (a vállalkozási tevékenység érdekében felmerült költségek); 1995. évi CXVII. törvény a személyi jövedelemadóról, 11. számú melléklet (a tételes költségelszámolás) és az átalányadózás szabályai; 1996. évi CXXVI. törvény a személyi jövedelemadó meghatározott részének az adózó rendelkezése szerinti felhasználásáról (1 százalékos felajánlás). A cikk általános tájékoztatás, humoros keretben; konkrét esetben a könyvelőddel egyeztesd az elszámolást.