
2013-ban két oxfordi kutató, Carl Benedikt Frey és Michael Osborne kiszámolta, hogy a könyvelési és számviteli adatrögzítők munkájának 98 százaléka automatizálható. A tanulmány bejárta a világsajtót, és azóta nincs olyan szakmai konferencia, ahol valaki ne tenné fel a kérdést: mikor veszi át a robot a könyvelő munkáját? Tizenhárom év telt el. A robot részben tényleg megérkezett. Mi pedig még mindig itt vagyunk, és több a munkánk, mint valaha. Ez a cikk arról szól, hogy ez a kettő hogyan fér össze, és mit jelent annak, aki könyvelőt keres vagy könyvelőként dolgozik.
Ami már itt van, és nem is vesszük észre
A könyvelőirodában a robot nem kerekeken gurul be az ajtón, hanem csendben beköltözik a programokba. Az első komoly hullám nem a Szilícium-völgyből jött, hanem az adóhatóságtól. 2018 óta minden belföldi számla adata azonnal megy a NAV-hoz, 2021 óta a magánszemélyeknek kiállított számláké is. A NAV ebből ma már áfabevallás-tervezetet készít, az eÁFA rendszer 2026. augusztus 3. óta a második generációs gép-gép (M2M) felületen fogadja a bevallásokat, és szeptember 1. óta a nyugták adata is befut. Aki tíz éve azt mondta, hogy „a NAV egyszer mindent látni fog”, annak igaza lett, csak nem ijesztő lett tőle a világ, hanem kiszámíthatóbb.
A második hullám a számlafeldolgozás. A beérkező számlát ma már nem gépeli be senki: a program kiolvassa a képről a szállítót, az összeget, az áfakulcsot, és javasolja a könyvelési tételt. A bankkivonat tételeit a rendszer magától párosítja a számlákhoz. Ami régen egy fél délelőtt volt egy száz számlás ügyfélnél, az ma egy kávé alatt lefut, és a könyvelő már csak azt nézi, hogy a gép jól tippelt-e.
A harmadik hullám a határidők. A mi irodánkban például egy saját ügyviteli rendszer tartja számon, melyik ügyfélnek mikor esedékes a bevallása, kitől hiányzik még a bizonylat, és magától küldi a bekérő leveleket. Nem azért, mert utáljuk az e-mailezést, hanem mert egy ember több száz ügyfél sokféle határidejét fejben nem tudja tartani, a gép pedig soha nem felejt. Az ember arra való, hogy amikor a rendszer azt jelzi, hogy valami hiányzik, felvegye a telefont.
Ezt hívják a szakmában automatizálásnak, és őszintén szólva nem félünk tőle. Ezekben a munkákban nem volt semmi, amit sajnálnánk: senki nem lett könyvelő azért, hogy bankkivonatot gépeljen.
Amit a robot nem tud, és nem is fog egyhamar
Nem tud visszakérdezni. Amikor az ügyfél beküld egy számlát egy húszmilliós autóról, a program szépen lekönyveli tárgyi eszköznek. A könyvelő viszont felhívja, és megkérdezi: ezt céges használatra vetted, vagy csak céges névre? Mert a kettő között áfa-, cégautóadó- és szja-különbség van, és ezt semmilyen algoritmus nem olvassa ki a számla képéről. A könyvelés nem a bizonylatból indul, hanem abból, ami a bizonylat mögött történt. Azt pedig csak az tudja, aki megkérdezi.
Nem vállal felelősséget. A NAV áfatervezete pontosan azért tervezet, mert valakinek jóvá kell hagynia; a hatóság maga írja, hogy a tervezet automatikusan nem válik bevallássá. Amikor a bevallás elmegy, az alatt egy ember neve áll, aki a hibáért felel. Ez nem bürokratikus csökevény, hanem a szakma lényege: a könyvelő azt adja el, hogy a cég számai mögött valaki a nevét adja.
Nem érti a jogszabály-változást, mielőtt megtörténik. Amikor ősszel eldől a jövő évi minimálbér, vagy megváltozik az átalányadó egy szabálya, a program a frissítés után tudni fogja az új számokat. De hogy az ügyfél cégének melyik adózási forma lesz jövőre a jobb, azt valakinek ki kell számolnia, el kell magyaráznia, és meg kell beszélnie vele. Ez nem adatfeldolgozás, hanem tanácsadás, és a tanácsadásért mindig valaki felel, aki érti az ügyfél helyzetét.
Nem ismeri az ügyfelet. Aki tíz éve könyveli ugyanazt a családi vállalkozást, az tudja, hogy a decemberi nagy beszerzés mögött a fiú beszállása áll, hogy a tulajdonos februárban mindig ideges, mert akkor jön a hitelbírálat, és hogy melyik vevő az, akinek a számláját már novemberben érdemes felszólítani. Ezt az információt a szakirodalom „hallgatólagos tudásnak” hívja. Mi úgy hívjuk: ismerjük az ügyfelet.
Mit mondanak a számok?
A híres 98 százalék a tanulmány szerint sem azt jelentette, hogy a könyvelők 98 százaléka elveszíti az állását, hanem hogy a feladataik ekkora része végezhető el géppel. Frey és Osborne maguk is leírták, hogy az automatizálhatóság nem azonos a munkahely megszűnésével. A gyakorlat ezt igazolta: az amerikai munkaügyi statisztikai hivatal (BLS) előrejelzése szerint a következő évtizedben az adatrögzítő könyvelői munkakörök száma nagyjából 6 százalékkal csökken, a mérlegképes könyvelői és számviteli szakértői munkaköröké viszont 5 százalékkal nő. Vagyis a szakma nem tűnik el, hanem feljebb csúszik: kevesebb rögzítő kell, több gondolkodó.
A 2026-os nemzetközi felmérések szerint a könyvelő szakemberek túlnyomó többsége már használ valamilyen mesterséges intelligenciára épülő eszközt, a leggyakrabban adatfeldolgozásra, bérszámfejtésre és a vevő-szállító tételek kezelésére. A szakmai előrejelzések többsége azt várja, hogy az AI rövid távon nem elveszi a munkát, hanem gyorsabbá teszi: ugyanaz a könyvelő több ügyfelet tud ellátni, és több ideje marad arra, amiért az ügyfél valójában fizet.
Magyarországon a kép vegyesebb. A hazai szakmai elemzések szerint a piacon egyszerre van jelen a cipősdobozban hozott számla és a teljesen automatizált feldolgozás, és a digitalizációt leginkább két dolog fékezi: a szakértelem hiánya és a jogszabályi bizonytalanság. Tapasztalatból tesszük hozzá a harmadikat: a szokás. Az ügyfél, aki húsz éve hozza a dobozt, nem azért hozza, mert nem tudna fényképezni a telefonjával. Hanem mert így szokta meg, és nem kérte még senki szépen.
Ki fél tehát a robotkönyvelőtől?
Az, aki csak rögzít. Aki a munkáját abban méri, hány számlát könyvelt le egy nap, annak a gép valóban versenytárs, mert gyorsabb, olcsóbb és nem fárad el. Aki viszont abban méri, hány jó döntést segített az ügyfelének meghozni, annak a gép a legjobb munkatársa: elvégzi helyette azt, amit soha nem szeretett, és időt ad arra, amit egyedül ő tud.
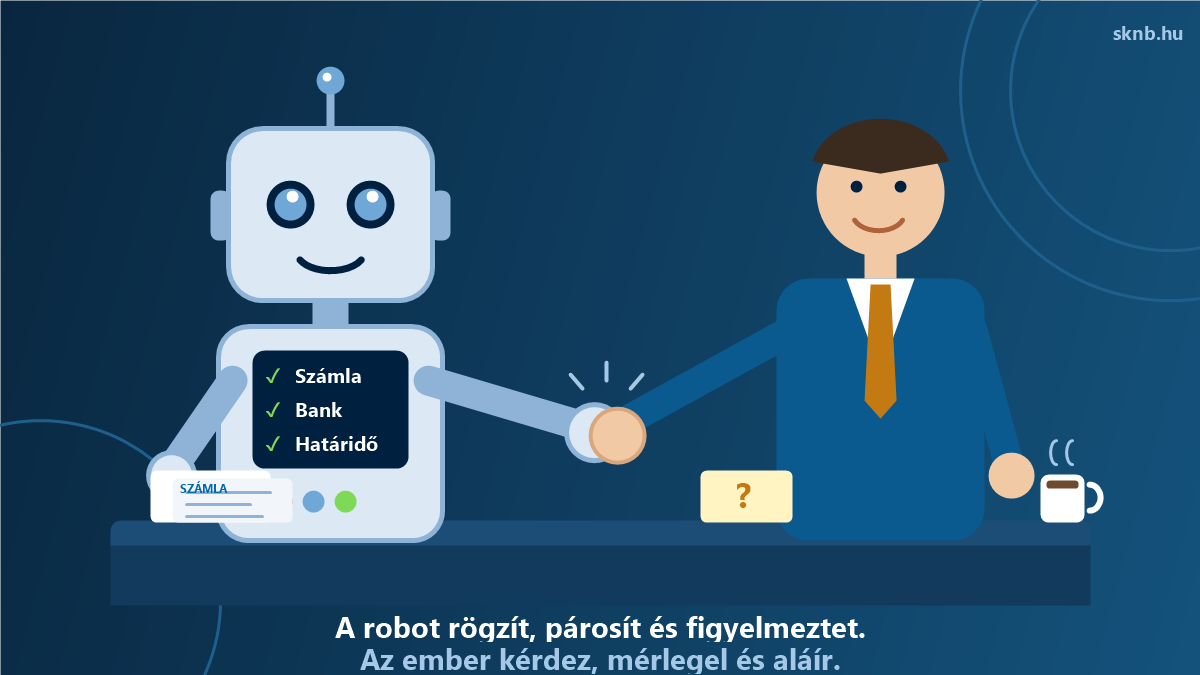
A mi irodánkban ezért nem „robot vagy ember” a kérdés, hanem munkamegosztás. A gép rögzít, párosít, figyelmeztet és készen tartja a tervezetet. Az ember kérdez, mérlegel, elmagyaráz és aláír. A kettő között pedig az a könyvelő áll, aki ma már nem gépel, hanem ellenőriz, és aki tudja, hogy a program tippje mikor jó, és mikor kell felvenni a telefont.
Mit jelent ez annak, aki könyvelőt választ?
Ne az adatrögzítést vedd meg, hanem a gondolkodást. Ha egy ajánlatban a számlák darabszáma a fő szempont, az a régi világ. A jó kérdés az, hogy ki hív fel, ha valami furcsát lát a számaidban.
Adj digitális adatot. A fényképezett vagy e-mailben küldött számla ma már perceken belül a könyvelésben van, a cipősdoboz egy hét. A gyorsaság nem a könyvelőn múlik, hanem azon, mikor kapja meg az anyagot.
Kérdezz. A könyvelőd ideje egyre nagyobb részben szabad a gépi munkától. Ez a te időd: használd arra, hogy megkérdezd, jövőre mit csinálj másképp.
Ne várd, hogy a robot olcsóbbá tegye a könyvelést. Gyorsabbá és pontosabbá teszi. Az ára annak, hogy valaki a nevét adja a számaidhoz, nem a rögzítés árában van.
Tizenhárom éve várjuk a robotkönyvelőt. Közben megérkezett, beköltözött a programjainkba, és kiderült, hogy nem ellenség, hanem asszisztens. A kérdés csak az, hogy mi magunk mit kezdünk azzal az idővel, amit átadott nekünk. Mi a telefont vesszük fel vele.
Források
Carl Benedikt Frey, Michael A. Osborne: The Future of Employment: How Susceptible Are Jobs to Computerisation? Oxford Martin School, 2013. · U.S. Bureau of Labor Statistics, Occupational Outlook Handbook (Accountants and Auditors; Bookkeeping, Accounting, and Auditing Clerks), 2025–2026-os kiadás. · NAV: „2026. augusztus 3-tól a NAV bevezeti az eÁFA-M2M 2.0 XSD-t”, nav.gov.hu, 2026. · NAV: „Gyorsabb és egyszerűbb bevallás-előkészítés: érkezik az eÁFA Tool”, nav.gov.hu, 2026. · PwC Magyarország: „Adódigitalizációs változások: éles az eÁFA M2M 2.0 XSD”, 2026. · Capterra: Accounting trends 2026: AI tools are shifting expectations and skills. · Accounting Today: AI Thought Leaders Survey 2026. · Zeuss: „Cipősdoboztól a mesterséges intelligenciáig: így alakul át a magyar könyvelés 2026-ra”, 2026. január. · KAVOSZ: „Mesterséges intelligencia a könyvelésben”, 2025. · Az irodai példák a saját gyakorlatunkból származnak, az ügyfélpéldák illusztrációk.