
Igen, lehet valaki papíron milliomos úgy, hogy közben hónapról hónapra él. Egy saját lakásban élő, kétgyerekes, havi nettó 700 ezer forintból gazdálkodó család nettó vagyona könnyen elérheti a 40 millió forintot. A tartaléka mégis alig több két havi kiadásánál.
Ez a család nem gazdag, és nem is szegény. A friss adatok szerint nagyjából a jövedelmi eloszlás közepén áll. A középosztály a számokban nem tűnt el, a biztonság viszont, amit a szóhoz kötünk, sokaknak nincs meg. A cikk ezt a különbséget járja körül: jövedelem, lakásvagyon, hitel és tartalék szerint.
Hol áll egy 600–800 ezres család?
Egy kétgyerekes családnál a 600–800 ezer forint nettó jövedelem 2026-ban a középen vagy kissé alatta van. Becslésünk szerint a mediánnak megfelelő szint ma nagyjából havi 730 ezer forint egy ilyen családnál.
A „középosztálynak” nincs hivatalos magyar definíciója. A leggyakrabban idézett mérce az OECD-é: közepes jövedelmű az a háztartás, amelynek méretre korrigált jövedelme a medián 75–200 százaléka. A medián az a pont, amelynél az emberek fele többet, fele kevesebbet keres. Ez a mérce csak a jövedelmet nézi, a vagyont és a tartalékot nem.
A legfrissebb Eurostat-adat szerint a magyar medián évi 3,48 millió forint volt egy főre számolva. Ez a 2025-ös felmérés, amely a 2024-es jövedelmeket méri. Két felnőtt és két gyerek esetén a szokásos 2,1-es szorzóval ez havi 608 ezer forint. A szorzó azt fejezi ki, hogy négy ember közös háztartása olcsóbb, mint négy külön háztartás.
Azóta a bérek jelentősen emelkedtek. A nettó mediánkereset 2024 augusztusában körülbelül 360 ezer, 2026 augusztusában 433 400 forint volt, vagyis körülbelül 20 százalékkal több. Ha a jövedelmi létrát ennyivel feljebb toljuk, ebből jön ki a 730 ezer forint. Az OECD-s sáv ezen a szinten nagyjából 550 ezertől 1,46 millió forintig tart.
Érdemes a bérek oldaláról is megnézni. A 700 ezer forintos háztartáshoz, a családi adókedvezménnyel és a családi pótlékkal együtt, fejenként nagyjából bruttó 446 ezer forintos fizetés kell. Ez a 611 400 forintos bruttó medián 73 százaléka. Két mediánbéres kereső tehát már gyerekek nélkül is többet visz haza, kerek 813 ezer forintot.
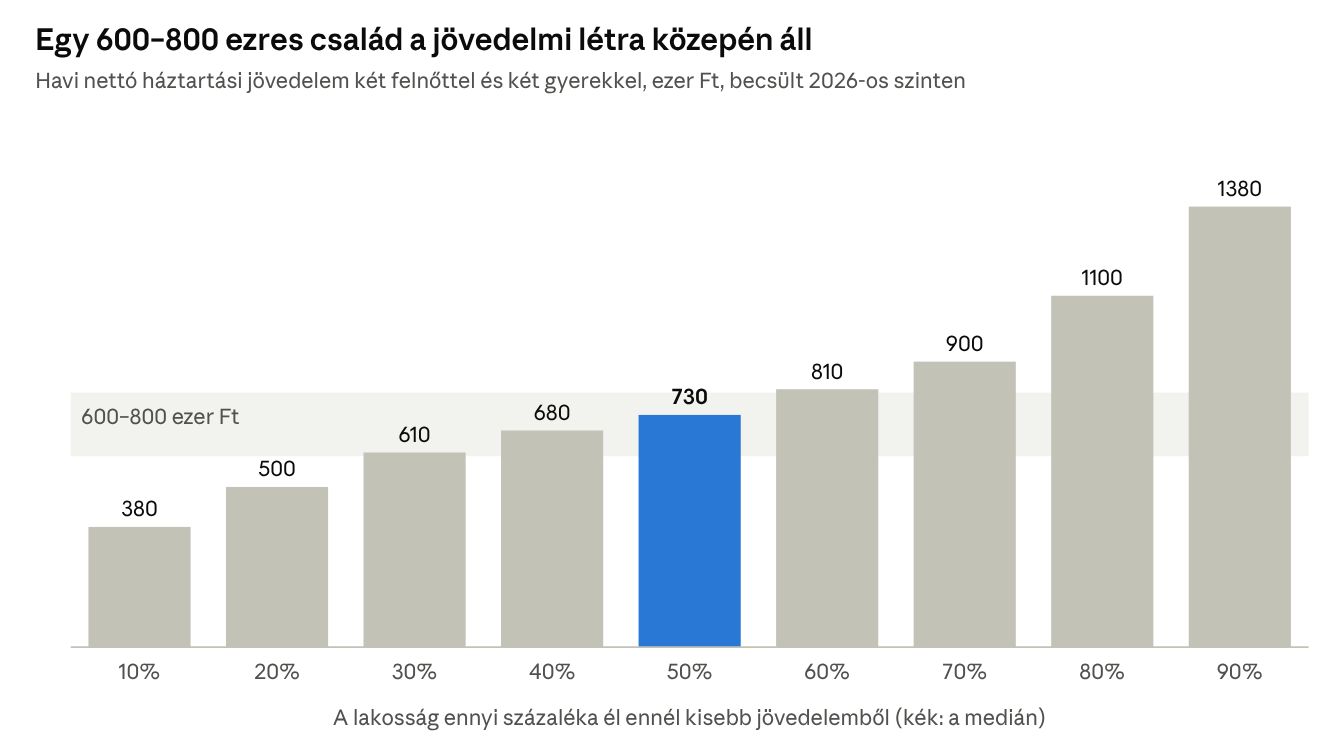
Forrás: Eurostat ilc_di01, EU-SILC 2025 (2024-es jövedelmek), 2,1-es szorzóval és körülbelül 20% bérnövekedéssel továbbvetítve; saját becslés.
Egy mintacsalád mérlege
A mintacsalád nettó vagyona 40,5 millió forint, de ebből csak 1,5 millió költhető el gyorsan. A példa két felnőttel, két gyerekkel és egy 60 négyzetméteres vidéki nagyvárosi lakással számol. A tételek saját feltételezések, nem statisztikai átlagok.
| Vagyonelem | Érték (millió Ft) | Mire alapozzuk |
|---|---|---|
| Lakás, 60 m² | 60,0 | Körülbelül 1 millió Ft/m²; használt lakás medián kérőára 2026 júniusában: Győr 979 ezer, Debrecen 1,12 millió Ft/m² |
| Autó | 4,0 | Feltételezés |
| Megtakarítás | 1,5 | Feltételezés |
| Lakáshitel | −25,0 | Feltételezés |
| Nettó vagyon | 40,5 |
Ugyanez a lakás Budapesten, az 1,49 millió forintos medián négyzetméteráron körülbelül 89 millió forintot érne. A család ettől nem élne jobban, csak a papírja lenne szebb.
A havi kép már kevésbé biztató. Ugyanazt a költségvetést három jövedelmi szinten néztük meg:
| Ezer Ft/hó | 600 ezres család | 700 ezres család | 800 ezres család |
|---|---|---|---|
| Hiteltörlesztés | 194 | 194 | 194 |
| Élelmiszer, háztartás | 200 | 200 | 200 |
| Rezsi, közös költség | 70 | 70 | 70 |
| Autó | 90 | 90 | 90 |
| Gyerekek (iskola, sport) | 50 | 50 | 50 |
| Ruha, egészség | 50 | 50 | 50 |
| Telefon, internet | 25 | 25 | 25 |
| Összes kiadás | 679 | 679 | 679 |
| Marad a hónap végén | −79 | +21 | +121 |
| Marad hitel nélkül | +115 | +215 | +315 |
A törlesztő 25 millió forintos, 20 éves piaci hitellel, 7,2 százalék körüli THM-mel számol. A többi tétel feltételezés, ezért mindenkinek a saját számaival érdemes átszámolnia. A nagyságrendet a KSH-adat alátámasztja: az egy főre jutó fogyasztás 2025-ben évi 2,17 millió forint volt, vagyis havi 180 ezer. Négy főre ez 720 ezer forint, bár egy gyerek általában kevesebbet fogyaszt egy felnőttnél.
A tanulság a tartalékban látszik. Hat havi kiadás 4,07 millió forint. A 800 ezres család ezt nagyjából három év alatt gyűjti össze, a 700 ezres több mint 16 év alatt, a 600 ezres pedig sehogy, ha a kiadásain nem változtat. Száz-kétszáz ezer forint havonta tehát nem életszínvonalbeli különbség, hanem az, hogy lesz-e tartalék.
Miért nem segít a lakásvagyon hónap végén?
A magyar vagyon nagy része olyan lakásban van, amelyben épp lakunk, ezért nem költhető el. Az Eurostat szerint 2025-ben a lakosság 89,8 százaléka élt saját tulajdonú lakásban: 74,7 százalék hitel nélkül, 15,1 százalék hitellel. Ilyen arány mellett a saját lakás már nem különbözteti meg a középosztályt a többiektől.
A nettó vagyon mediánja a 2023-as MNB–KSH-felmérés alapján háztartásonként 30,6 millió forint volt, 2020-ban még 19,7 millió. A mintacsalád 40,5 milliója ez fölött van, de azóta a lakásárak is emelkedtek, így az összevetés csak tájékoztató jellegű. A háztartások által tartott vagyonelemek 47,8 százaléka lakóingatlan volt.
A papíron keletkező vagyon történetét 2025 mutatja meg a legjobban. A lakásárak az MNB szerint 23,5 százalékkal nőttek. Egy év végén 60 milliót érő lakás ezzel 11,4 millió forintot „keresett”, többet, mint a 700 ezres család 8,4 milliós éves jövedelme. A különbség az, hogy az utóbbiból lehet boltba menni. Ha a család eladná a lakást, a következőért ugyanannyival többet kellene fizetnie.
A papírérték lefelé is mozoghat. Az MNB 22,5 százalékos túlértékeltséget mért 2025 végén, 2026 második negyedévében pedig országosan 1,1 százalékkal csökkentek az árak az előző negyedévhez képest. A hitel viszont nem csökken a lakás árával együtt.
Az átlagok itt különösen félrevezetők. A háztartások nettó pénzügyi vagyona 2026 június végén 105,9 ezer milliárd forint volt. A 4,02 millió háztartásra elosztva ez 26 millió forint, ami messze van a mintacsalád 1,5 milliójától. Az MNB Megtakarítási jelentése szerint a pénzügyi vagyon 71 százaléka a vagyon szerinti felső tizednél van, az alsó félé csupán 5 százalék.
Az alacsony tartalék a mindennapokban is látszik. Az Eurostat 2025-ös adata szerint a magyar lakosság 30,5 százaléka él olyan háztartásban, amely nem tudna saját forrásból fedezni egy váratlan kiadást. Közben a háztartások tartozása egy év alatt 16,4 százalékkal, 20,1 ezer milliárd forintra nőtt.
Tényleg eltűnik a középosztály?
A jövedelmi adatok nem mutatják az eltűnését: a középső rétegek részesedése 2012 óta 53 és 55,5 százalék között mozog. A 2025-ös érték ugyan az időszak legalacsonyabbja, de egyetlen év még nem trend. A reálbérek is emelkednek: 2026 augusztusában 8,6 százalékkal haladták meg az egy évvel korábbi szintet.
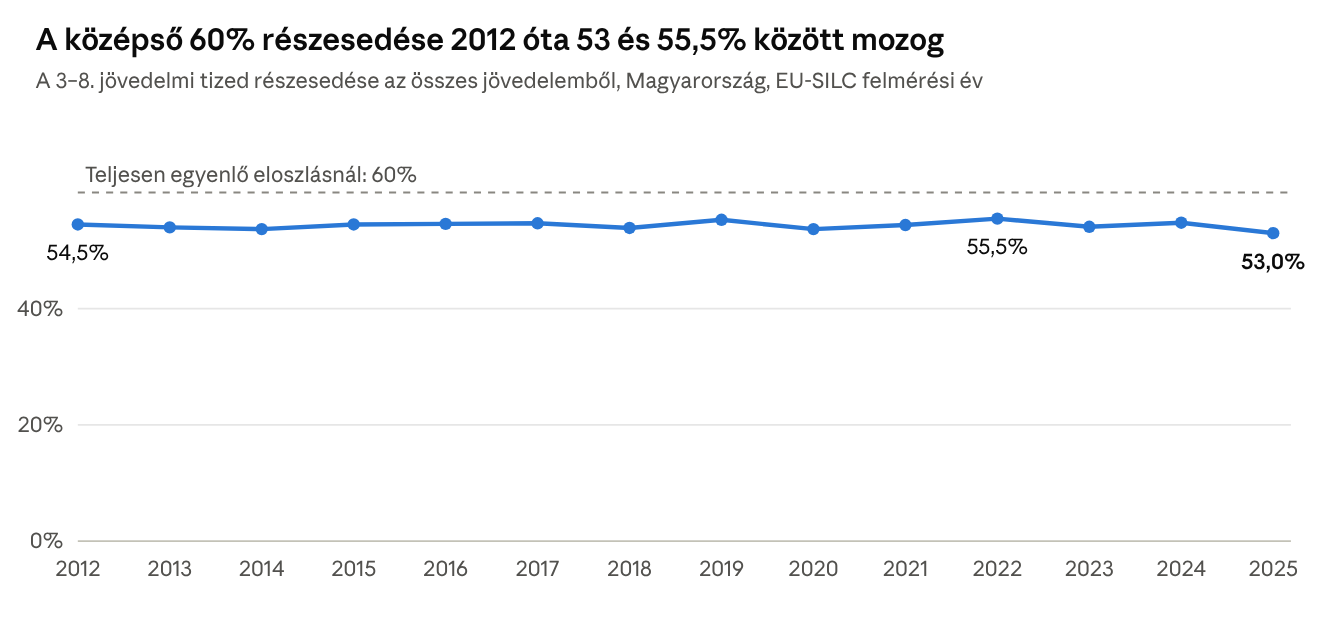
Forrás: Eurostat ilc_di01, Magyarország, 2012–2025; a 3–8. tized összesítése saját számítás.
Ami szűkül, az a mozgástér. Az MNB Megtakarítási jelentése szerint a korábbi magas infláció miatt a lakosság pénzügyi megtakarítása még mindig elmarad a korábbi trendjétől. A lakáshoz jutás is nehéz. A Bank360 számítása szerint egy mediánbéres kereső 20 évre legfeljebb 28 millió forint piaci hitelt kaphat, állami kamattámogatással pedig 39 milliót. Ehhez képest a 60 négyzetméteres vidéki lakás 60, a budapesti 89 millió forint.
A téma nem csak magyar. Az OECD 2019-es jelentése a közepes jövedelműek arányának 64-ről 61 százalékra csökkenését írta le a tagországok átlagában, a nyolcvanas évek közepe és a 2010-es évek közepe között. Ezért pontosabb a középosztály eltűnése helyett a középosztályi biztonság szűküléséről beszélni.
Ez a különbség a vagyonadóról szóló írásunk után különösen fontos. A tervezet szerinti 1 milliárd forintos küszöb a mintacsalád vagyonának közel 25-szöröse, így ez a család nem érintett. A tervezet hatásvizsgálata nagyjából 15 ezer magánszeméllyel számolt, ami a lakosság 0,16 százaléka.
Akkor ki számít gazdagnak?
Nincs egyetlen határ: jövedelem szerint nagyjából 1,4 millió forint felett kezdődik a felső tized egy kétgyerekes családnál, a vagyonadó-tervezet viszont 1 milliárdnál húzza meg a vonalat. A kettő között széles sáv van, amelyet sokan nem gazdagságnak, hanem egyszerűen rendezett életnek élnek meg.
| Mérce | Határ | Kik vannak felette |
|---|---|---|
| Jövedelem, felnőtt egyedül | Körülbelül 660 ezer Ft nettó/hó (becslés) | A felső 10 százalék |
| Jövedelem, két felnőtt, két gyerek | Körülbelül 1,4 millió Ft nettó/hó (becslés) | A felső 10 százalék |
| Nettó vagyon | 30,6 millió Ft (2023-as medián) | A háztartások fele |
| Vagyonadó-küszöb a tervezetben | 1 milliárd Ft személyenként | Körülbelül 15 ezer ember |
A vagyoni felső tized belépő szintjét nem tudtuk nyilvános forrásból ellenőrizni, ezért nem is közöljük. A kérdés a mintacsalád szempontjából amúgy is másképp szól: nem az a lényeg, hogy gazdagnak számít-e, hanem hogy mennyi ideig bírná egy kieső fizetés nélkül.
Ehhez négy dolgot érdemes megnézni:
- Két külön szám. A nettó vagyon mellé külön kell írni, mennyi pénzhez lehet egy hónapon belül hozzáférni.
- Tartalék hónapokban. Az összegnél többet mond, hány havi kiadást fedez a likvid pénz.
- Hitel kamatkockázata. Meg kell nézni, mikor jár le a kamatperiódus, és mekkora törlesztőt bírna el a család.
- Családi kedvezmények. Érdemes ellenőrizni, hogy minden járó adókedvezményt érvényesítenek-e, mert ez havi tízezreket jelenthet.
Vállalkozóknál a kép összetettebb, mert a cég vagyona könnyen összemosódik a családéval: a cég papíron sokat érhet, miközben a kivehető pénz kevés. Ha ebben segítség kell, az ismerkedés díjmentes, a konkrét adókérdésben adott tanácsadás díját pedig szerződéskötéskor jóváírjuk.
Hogyan számoltunk?
A 2026-os jövedelmi szintek saját becslések. A 2024-es jövedelmeket mérő Eurostat-adatokat a nettó mediánkereset kétéves, körülbelül 20 százalékos növekedésével vetítettük előre, ami nem veszi figyelembe, hogy a nyugdíjak és a támogatások más ütemben változnak. A kétgyerekes családnál a szorzó 2,1 (1 + 0,5 + 0,3 + 0,3). A bérszámítás 15 százalék személyi jövedelemadóval, 18,5 százalék társadalombiztosítási járulékkal, havi 80 ezer forint családi adókedvezménnyel és 26 600 forint családi pótlékkal készült, az anyák adómentessége nélkül. A cikk általános tájékoztatás, nem személyre szabott pénzügyi tanács.
Források
- Eurostat: jövedelmi tizedek (ilc_di01), mediánjövedelem (ilc_di03), lakástulajdon (ilc_lvho02), váratlan kiadások (ilc_mdes04), EU-SILC 2025, lehívva 2026. november 7.
- KSH STADAT 14.1.1.1: egy főre jutó jövedelem és fogyasztás és háztartások száma, frissítve 2026. november 5., a 2025-ös érték előzetes lehet.
- Adózóna: KSH-béradatok, 2026. augusztus (2026. október 16.)
- Telex: nettó mediánkereset, 2024 (2024. október 22.)
- MNB: Megtakarítási jelentés 2026, 32–33. oldal környéke a vagyon eloszlásához.
- Bankmonitor: háztartások nettó vagyona, MNB-adatok alapján (2025. május); pénzügyi vagyon, 2026. II. negyedév (2026. augusztus 18.)
- Economx: lakásárak, MNB-adatok (2026. július 24.); négyzetméterárak, ingatlan.com-adatok (2026. június 9.); hitelfeltételek, Bank360-számítás (2026. augusztus 27.)
- University of Bath IPR: az OECD 2019-es középosztály-jelentésének ismertetése (2019. július 1.)
- sknb.hu: Vagyonadó-tervezet (2026. október 13.); Vagyonadó és lakáspiac (2026. október 15.); Több pénz marad a zsebünkben 2027-ben? (2026. november 6.)