
Egy éve a 3 százalék a magyar gazdaság egyik legfontosabb száma. Ennyi a felső határa az Otthon Start lakáshitel kamatának, és ennyi volt 2025 októberétől a Széchenyi Kártya Program összes vállalkozói hitelének kamata is. Közben a jegybanki alapkamat 5,50 százalék, a piaci lakáshitelek átlagosan 6,5 százalék körül járnak. A különbség nagy, és ahol a pénz ára ennyire eltér a piaci ártól, ott a pénz másképp kezd viselkedni. Ez a cikk azt nézi meg, mit csinált egy év alatt a 3 százalék a lakáspiacon és a cégeknél, mi változott nyáron, és mit érdemes ebből egy vállalkozónak vagy lakásvásárlónak kiszámolnia. Minősítés nélkül, számokkal.
Honnan nézzük: mennyi a pénz ára most?
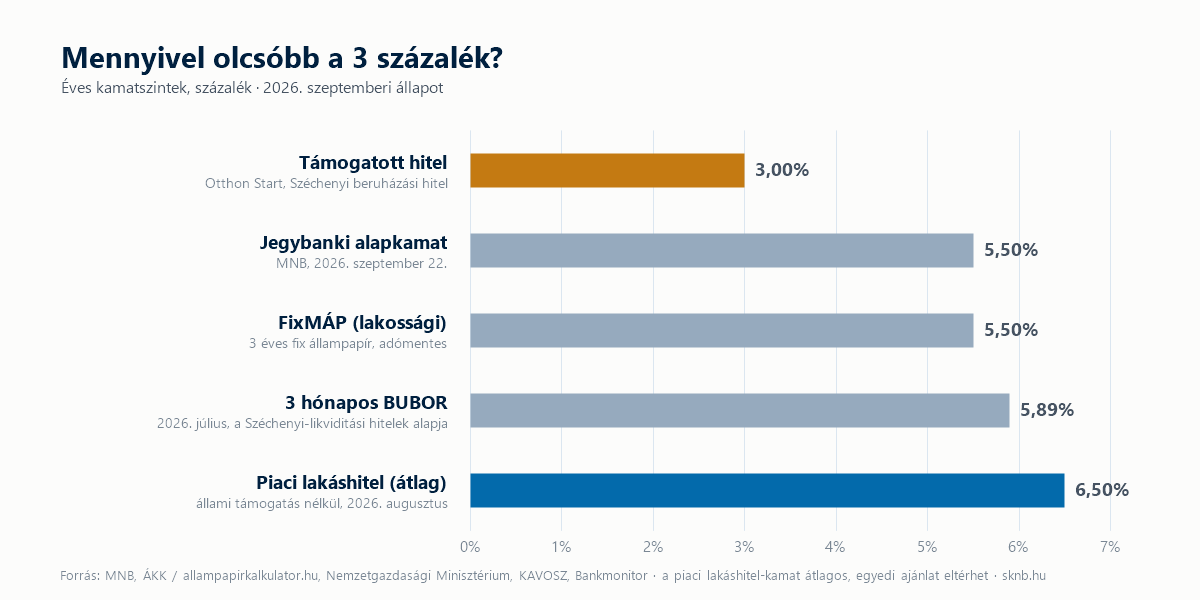
A Magyar Nemzeti Bank Monetáris Tanácsa szeptember 22-én 5,50 százalékon hagyta az alapkamatot, augusztusban még 25 bázisponttal csökkentette. A bankközi piacon a három hónapos BUBOR júliusban 5,89 százalék volt. A lakosság a hároméves, fix kamatozású FixMÁP állampapíron adómentesen 5,50 százalékot kap. A támogatás nélküli lakáshitelek átlagos kamata augusztusban 6,5 százalék körül alakult, THM-ben 6,7 százalék körül.
Ebben a környezetben a 3 százalék nagyjából 2,5–3,5 százalékponttal olcsóbb a piaci pénznél. Ez nem ingyen van: a különbözetet kamattámogatás formájában a költségvetés fizeti a bankoknak, jellemzően a hitel teljes futamidejére. Ezt érdemes szem előtt tartani, amikor arról beszélünk, meddig marad és milyen feltételekkel.
Lakás: az Otthon Start egy év után
Az Otthon Start 2025. szeptember 1-jén indult: legfeljebb 50 millió forint, legfeljebb 25 év, a futamidő végéig legfeljebb 3 százalékos kamat, elsősorban az első saját lakáshoz. Az első évben nagyjából 56 ezer szerződés született, több mint 2000 milliárd forint értékben. Az eredeti előrejelzés az első év végére 1350–1500 milliárd forint volt, ezt már májusban túllépték.
A hatás a teljes lakáshitel-piacot átrendezte. Az MNB lakáspiaci jelentése szerint a támogatott hitelek aránya az új lakáshiteleken belül 23 százalékról 81 százalékra nőtt 2026 első negyedévére. Az első lakásvásárlók aránya nőtt, a befektetőké csökkent.
Az árak viszont gyorsan követték a keresletet. 2025-ben a lakásárak országosan átlagosan 23,5 százalékkal emelkedtek, reálértékben 19 százalékkal: ez az elmúlt 25 év legnagyobb reál-drágulása. 2026 első negyedévében az éves ütem 17,7 százalékra lassult. A jegybank számítása szerint 2025 végén az árak országosan 22,5 százalékkal jártak a gazdasági alapok által indokolt szint felett. Az MNB megfogalmazása szerint a program hatása hasonló volt a korábbi állami támogatásokéhoz: a kereslet erősödött, a kínálat nem bővült vele arányosan, és ennek egy része az árakban jelent meg.
Mi várható? A 2026 tavaszi kormányváltás után a kormány felülvizsgálja a konstrukciót. A jelzések szerint a cél, hogy a támogatás inkább az első saját otthonukat keresőket érje el, ne a befektetési célú vásárlást. Az Országgyűlés döntése alapján a programhoz kapcsolódó, kiemelt, de még engedély nélküli lakásberuházások épületeire 2026. december 31. előtt nem adható ki építési engedély, és a kormány egy új Lakásépítési Programot jelentett be, amelynek részletszabályai még készülnek. A már megkötött hitelszerződéseket a bejelentések nem érintik.
Cégek: a Széchenyi-hitelek 3 százaléka
2025 októberétől a Széchenyi Kártya Program összes hitelterméke legfeljebb évi nettó fix 3 százalékos kamattal volt elérhető, a korábbi 4,5 százalék helyett: a folyószámlahiteltől a beruházási hitelekig. 2026. március 1-jétől a beruházási hitelek keretei is nőttek: egy hitel legfeljebb 750 millió forint lehet, a cégszintű limit 2 milliárd forint.
Nyáron fordulat jött. A három likviditási termék (Széchenyi Kártya Folyószámlahitel MAX+, Likviditási Hitel MAX+, Turisztikai Kártya MAX+) esetében a 2026. június 18. után befogadott kérelmeknél megszűnt a fix 3 százalék: július 15-től a kamat a három hónapos BUBOR-hoz igazodik, amely a bejelentéskor 5,89 százalék volt. A beruházási hitelek maradtak fix 3 százalékon. A korábban megkötött szerződések kondíciói nem változtak.
A gazdasági tárca indoklásának egyik eleme egy könyvelő számára ismerős jelenség: egyes cégek az olcsó likviditási hitelt nem a működésükre fordították, hanem magasabb hozamú állampapírba fektették. Ez a klasszikus kamatarbitrázs: 3 százalékon felveszek, 5–6 százalékon befektetek, és a különbözet az enyém. Papíron kockázatmentesnek tűnik. A gyakorlatban nem az.
Számoljunk: mennyit ér a 3 százalék?
Egy vállalkozói beruházási hitel. 50 millió forint, 5 év, havi egyenlő részlet. 3 százalékos kamaton a havi törlesztő nagyjából 898 ezer forint, a teljes kamatteher mintegy 3,9 millió forint. Egy piaci alapú, BUBOR plusz 2 százalékpontos (összesen kb. 7,9 százalékos) hitelen a havi törlesztő kb. 1 011 ezer forint, a kamatteher mintegy 10,7 millió. A különbség öt év alatt nagyjából 6,8 millió forint. Egy olyan beruházásnál, amely egyébként is indokolt, ez érdemi pénz, és a beruházási hitelek most is 3 százalékon érhetők el.
Egy Otthon Start lakáshitel. 50 millió forint, 25 év. 3 százalékon a havi törlesztő kb. 237 ezer forint, 6,5 százalékos piaci kamaton kb. 338 ezer. Havonta mintegy 100 ezer, a teljes futamidő alatt névértéken körülbelül 30 millió forint a különbség. Ez valódi előny, de két dolgot hozzá kell tenni. Egyrészt ez a 30 millió 25 év alatt, havi részletekben „érkezik”, mai értéken jóval kevesebb. Másrészt, ha ugyanaz a lakás a kereslet miatt mondjuk 10 százalékkal drágább lett, egy 60 milliós lakásnál ez 6 millió forint, amelyet most, egyben kell kifizetni, önerőből vagy nagyobb hitelből. A kamatelőny egy része tehát a vételárban visszamegy az eladóhoz.
Könyvelőszemmel: négy dolog, amit érdemes végiggondolni
1. A 3 százalék nem ok a beruházásra, hanem kedvezmény rá. Ha a gép, a telephely vagy a jármű nélküle is megtérülne, a 3 százalékos beruházási hitel kiváló finanszírozás. Ha csak az olcsó kamat miatt kerül elő a terv, érdemes még egyszer megnézni a megtérülést. A kedvezményes kamat egy rossz beruházást nem tesz jóvá.
2. A kamatarbitrázs nem ingyen pénz. A támogatott hitelnek kötött a célja. Ha a hitelből a cél helyett befektetés lesz, az a szerződés megszegése lehet, ennek pedig a kedvezmény elvesztése, visszafizetése, rosszabb esetben a hitel felmondása lehet a következménye. A könyvekben a hitel és az értékpapír egymás mellett jól látszik, és a bank, illetve a program ellenőrzése is ránéz. Ami a táblázatban 2–3 százalékpontos nyereség, az a gyakorlatban nagy kockázat kis haszonért.
3. Aki likviditási hitelt használ, számoljon a megújítással. A már megkötött 3 százalékos szerződés feltételei maradnak, de a következő igénylés vagy a lejárat utáni megújítás már BUBOR-alapú lehet, vagyis a mostani szinten nagyjából a duplája. A 2027-es likviditási tervben ezzel a kamattal kell számolni, nem a 3 százalékkal.
4. Lakásnál a teljes költség számít, nem a kamat. Egy lakásvásárlásnál a vételár, az önerő, a havi törlesztő és a futamidő együtt adja ki, mennyibe kerül valójában az otthon. A 3 százalék ezek közül csak az egyik elem. Aki most vásárol, annak a felülvizsgálat miatt is érdemes figyelnie, mikor és milyen feltételekkel szerződik, mert a jelenlegi hírek szerint a változások még az év vége előtt jöhetnek.
Összegezve
A 3 százalék egy év alatt két piacot alakított át. A lakáspiacon a támogatott hitel vált a főszabállyá, és az árak gyorsabban nőttek, mint bármikor az elmúlt negyedszázadban. A cégeknél a beruházási hitelek maradnak kedvezményesek, a likviditási hitelek visszatértek a piaci kamathoz. A vállalkozónak ebből egy dolog következik: a kedvezményes kamatot a saját számaival kell összevetni, nem a hírekkel. Ha egy beruházás, egy hitelmegújítás vagy egy lakásvásárlás előtt áll, üljön le a könyvelőjével, és számolják ki együtt, mennyit ér neki a 3 százalék. Az évből még egy negyedév van hátra, most még van idő erre.
Források
MNB, Monetáris Tanács kamatdöntése, 2026. szeptember 22. (MTI); MNB, Lakáspiaci jelentés, 2026. május (lakásár-növekedés 2025-ben 23,5%, reál 19,0%, 2026. I. negyedév 17,7%, túlértékeltség 22,5%, a támogatott hitelek aránya 23%-ról 81%-ra); Portfolio: „Ma egyéves az Otthon Start”, 2026. szeptember 1. (kb. 56 ezer szerződés, 2000 milliárd Ft felett); Világgazdaság és heol.hu, 2026. augusztus–szeptember (az Otthon Start felülvizsgálata, kiemelt beruházások, Lakásépítési Program); KAVOSZ, Széchenyi Kártya Program: évi fix nettó 3%; Üzletem: a fix 3%-os kkv-hitelek feltételeinek módosítása, 2026. március 1.; Tőzsdefórum: a likviditási Széchenyi-hitelek kamatváltozása, 2026. június–július; Bankmonitor / Bank360: piaci lakáshitel-kamatok, 2026. augusztus; allampapirkalkulator.hu: FixMÁP 5,50%. A számpéldák havi annuitással, illusztratív feltevésekkel készültek (a piaci vállalati kamat BUBOR + 2 százalékpont), egyedi ajánlatok eltérhetnek. Adatállapot: 2026. szeptember 28.